1. 学生が会社設立するメリットとデメリット
在学中に起業する際、個人事業主ではなく法人(会社)を設立する選択には特有の利点と留意点があります。
学生起業における主なメリットとデメリットを比較すると、以下のとおりです。
| 区分 | 主な項目 | 具体的な影響 |
|---|---|---|
| メリット | 社会的信用の獲得 | 大手企業との直接取引や業務提携、各種サービスの法人契約が可能になる |
| 大学の支援環境 | 学内のインキュベーション施設、実証実験の場、補助金やビジネスコンテストを活用できる | |
| キャリアでの実績化 | 自力で事業を立ち上げ運営した経験が、就職活動や将来の独立において客観的な評価につながる | |
| デメリット・注意点 | 金銭的コストの発生 | 設立時の法定費用に加え、赤字であっても毎年法人の維持費用が発生する |
| 学業との両立負担 | 授業への出席や単位取得、卒業要件を満たすための時間管理が難しくなる |
1.1 学生が会社設立する主なメリット
学生が法人格を取得することで得られる最大の利点は、年齢や職歴のハンデを補い、ビジネスを加速させる基盤を整えられる点にあります。
1.1.1 社会的な信用を獲得しやすい
企業間取引(BtoB)において、取引先が「個人事業主とは直接契約を結ばない」という内規を設けているケースは少なくありません。
会社を設立して法人格を取得すると、登記情報が法務局で公開され、事業実態や代表者の情報が公的に証明されます。
これにより、大手企業との直接契約や決済代行サービスの導入、金融機関との取引がスムーズに進むようになります。
1.1.2 学内のビジネスコンテストや創業支援制度を活用できる
多くの大学では、学生起業家を育成するためのアクセラレーションプログラムやインキュベーション施設、学内ビジネスコンテストを用意しています。
法人を立ち上げている学生は、大学の研究室との産学連携や学内実証実験の機会を得やすく、低賃料で利用できるオフィス環境の提供を受けられるケースがあります。
大学発ベンチャーとしての認定を受けられれば、知名度の向上やメディア露出の機会も広がります。
1.1.3 就職活動での強力なアピール実績になる
事業の成否にかかわらず、学生時代に会社を設立して運営した経験は、就職活動において他の応募者との大きな差別化要因になります。
市場調査から資金繰り、商品開発、顧客対応までを一通り経験している人材として、主体性や問題解決能力を具体的な行動実績をもって証明できます。
仮に事業を清算して就職する道を選んだとしても、経営者目線で業務を捉えられる実務経験は企業から高く評価されます。
1.2 学生が会社設立するデメリットと注意点
会社設立には多くの利点がある一方、個人事業主の開業にはない法的義務や負担も伴います。
1.2.1 設立費用や維持コストが発生する
会社を設立するには、定款認証手数料や登録免許税などの法定費用がかかります。
さらに設立後も、事業が赤字であるかどうかにかかわらず、自治体に納める法人住民税の均等割(最低でも年額約7万円)などの固定維持費が毎年発生します。
事業収益が安定しない初期段階から固定費用の支出が続く点は、資金力の乏しい学生にとって大きな負担となります。
1.2.2 学業との両立による時間の確保が難しい
経営者になると、日々の営業活動やサービス開発に加えて、請求業務や経理処理、顧客対応といった管理業務が発生します。
事業に注力するあまり授業の出席日数が不足したり、試験対策の時間が取れなくなったりして、単位の取得漏れや留年、休学を余儀なくされるリスクがあります。
卒業を前提として起業する場合は、あらかじめ履修計画を綿密に立て、学業に支障が出ないスケジュール管理を徹底する必要があります。
2. 学生が会社設立する前に知っておくべき親の扶養対策
学生が会社を設立して自身へ役員報酬を支払う場合、親の扶養から外れる可能性があります。
扶養から外れると、親が支払う税金が増加したり、学生自身で健康保険料を負担したりする必要が生じるため、会社設立前に制度の仕組みを正確に把握しておく必要があります。
2.1 学生の会社設立で影響を受ける2つの扶養制度
学生が親の扶養に入っている場合、その制度は「税法上の扶養」と「社会保険上の扶養」の2種類に分かれます。
会社設立に伴う収入の変動は、これら双方の判定基準に直接関わります。
| 区分 | 税法上の扶養(所得税・住民税) | 社会保険上の扶養(健康保険) |
|---|---|---|
| 判定基準(年収目安) | 給与収入103万円以下(合計所得金額48万円以下) | 年間見込み収入130万円未満(月額108,333円未満) |
| 外れた場合の親への影響 | 扶養控除が適用されなくなり、所得税と住民税が増加する | 親の社会保険料額は変わらないが、会社の家族手当等が支給停止になる場合がある |
| 外れた場合の学生本人への影響 | 本人の所得税・住民税が発生する | 親の健康保険から外れ、会社の社会保険または国民健康保険へ加入して保険料を支払う |
2.1.1 税法上の扶養から外れる条件と親の税負担
会社から受け取る役員報酬は、税法上「給与所得」として扱われます。給与所得控除(最低55万円)を差し引いた後の合計所得金額が48万円を超える、すなわち年間の役員報酬が103万円を超えると税法上の扶養から除外されます。
詳細は国税庁「No.1180 扶養控除」で定められています。
19歳以上23歳未満の大学生年代の子どもは、税法上の「特定扶養親族」に該当し、親は所得税で63万円、住民税で45万円の控除を受けています。
学生が扶養を外れるとこれらの控除がすべて消失するため、親の課税所得金額に応じて親世帯の年間税負担が数万〜十数万円程度増加することになります。
2.1.2 社会保険上の扶養から外れる条件と国民健康保険への切り替え
親が勤務先の健康保険(組合健保や協会けんぽ等)に加入している場合、学生の年間見込み収入が130万円以上(月額約10万8,333円以上)になると、社会保険上の被扶養者資格を失います。
税法とは異なり、社会保険は「過去の実績」ではなく「将来に向かって継続的に得られる見込み年収」で判定される点に注意が必要です。
扶養を外れた学生は、設立した法人で社会保険(健康保険・厚生年金)の適用手続きを行うか、自治体の国民健康保険(および20歳以上の場合は国民年金)へ切り替える手続きを行わなければなりません。
これにより、学生自身に毎月の保険料負担が発生し、手元に残る資金が減少します。
2.2 親の扶養から外れないための役員報酬の設定方法
会社の売上や利益が大きくなっても、代表者個人への役員報酬を低く設定していれば親の扶養内に留まることが可能です。
法人が得た利益と、個人が受け取る給与(役員報酬)は税法上明確に区別されるためです。
親の扶養から外れずに会社を経営したい場合は、役員報酬を月額8万5,000円以下(年額102万円以下)に設定するか、創業初期は「役員報酬ゼロ(無報酬)」として事業資金を会社口座にプールする方法が確実です。
なお、役員報酬は会社の事業年度開始から3か月以内に金額を確定させる必要があり、一度決定した金額は原則として事業年度の途中で自由に変更できません(定期同額給与のルール)。
年度途中で売上が伸びたからといって役員報酬を引き上げると、扶養から外れるだけでなく、増額分が法人の経費(損金)として認められなくなるリスクがあるため、設立時の慎重な設計が求められます。
2.3 会社設立について事前に親へ説明すべきポイント
学生の会社設立は家族の家計に直結する要素を含むため、事後報告ではなく設立登記の前に合意を得ておくことが推奨されます。親へ相談する際は、以下の論点を具体的に説明します。
- 役員報酬の計画と扶養への影響:役員報酬を扶養の範囲内に抑えるのか、それとも扶養から外れて自立した採算を見込んでいるのかを数値で提示します。
- 親の税負担が増えた場合の対応方針:扶養から外れて親の税金や社会保険料が増加する場合、その増加分を事業利益から補填するかどうかを取り決めておきます。
- 事業リスクと責任の所在:株式会社や合同会社は出資額を限度とする「有限責任」であり、原則として親に法的な負債の返済義務が及ばない仕組みを伝えて懸念を解消します。
- 学業継続とスケジュール管理:単位取得や卒業要件を満たしながら事業を継続できる計画を示し、学業放棄の懸念を払拭します。
3. 学生の会社設立にかかる費用と資本金の目安
会社設立には、法律で定められた法定費用のほか、印鑑作成や証明書取得などの初期費用が必要です。
さらに、設立後も事業の損益に関わらず毎年発生する固定維持費があります。
学生起業では、初期投資とランニングコストを正確に把握したうえで法人形態や資本金の額を選択することが重要です。
3.1 株式会社と合同会社で異なる設立費用の内訳
会社組織の代表的な形態である「株式会社」と「合同会社(LLC)」では、設立にかかる法定費用や公証人役場での手続きの有無が異なります。
費用をできる限り抑えて設立したい場合は、両者の費用構造の違いを把握しておく必要があります。
| 項目 | 株式会社(電子定款) | 株式会社(紙定款) | 合同会社(電子定款) | 合同会社(紙定款) |
|---|---|---|---|---|
| 定款用収入印紙代 | 0円 | 40,000円 | 0円 | 40,000円 |
| 定款認証手数料 | 30,000円〜50,000円 | 30,000円〜50,000円 | 不要(0円) | 不要(0円) |
| 定款謄本代 | 約2,000円 | 約2,000円 | 不要(0円) | 不要(0円) |
| 登録免許税 | 150,000円(または資本金の0.7%) | 150,000円(または資本金の0.7%) | 60,000円(または資本金の0.7%) | 60,000円(または資本金の0.7%) |
| 法定費用合計 | 約182,000円〜 | 約222,000円〜 | 約60,000円 | 約100,000円 |
3.1.1 株式会社の設立にかかる実費と法定費用
株式会社の設立には、法務局へ納める登録免許税として最低15万円(資本金の0.7%または15万円のいずれか高い方)が必要です。
さらに、公証人役場での定款認証が義務付けられており、資本金の額に応じて3万円〜5万円の認証手数料が発生します。
紙の定款を使用すると4万円の収入印紙代がかかりますが、PDF形式の電子定款を作成すれば印紙代4万円を節約できます。
電子定款を採用した場合でも、法人の実印作成代(約5,000円〜2万円)や個人の印鑑証明書発行手数料(数百円)などの実費を含めると、自己手続きによる株式会社の設立費用総額は約20万円〜25万円が目安となります。
3.1.2 合同会社の設立にかかる実費と節約のポイント
合同会社は公証人役場による定款認証が不要なため、認証手数料(3万円〜5万円)と定款謄本代がかかりません。
また、登録免許税の最低額が6万円(資本金の0.7%または6万円のいずれか高い方)に設定されています。
電子定款を利用して設立手続きを自身で行う場合、法定費用6万円と印鑑作成代等の実費のみで約6万5,000円〜8万円程度に総額を抑えられます。
外部からの出資受け入れや上場を前提とせず、初期の資金負担を最小限に抑えたい学生起業家にとっては費用対効果の高い選択肢です。
3.2 学生の会社設立における資本金の決め方
現行の会社法では資本金1円から会社設立が可能です。しかし、実務上1円などの極端に少額な資本金で設立することは推奨されません。
資本金の額は会社の初期信用力として扱われ、低すぎる場合は取引先の審査や法人口座の開設審査で不利に働くリスクがあります。
学生が会社を設立する場合、資本金の額は以下の基準を考慮して設定します。
- 初期費用と数ヶ月分の運転資金:売上が発生するまでのオフィス代、サーバー代、広告宣伝費など、最低3ヶ月〜6ヶ月分の固定費をまかなえる金額(50万円〜300万円程度)。
- 法人口座開設時の信用基準:金融機関での実態確認において、事業継続性を証明しやすい目安として100万円程度を設定するケースが一般的。
- 許認可の要件:人材派遣業や建設業など、業種ごとに定められた最低純資産要件の有無。
- 消費税の免税事業者要件:資本金が1,000万円未満であれば、設立1期目の消費税納税義務が原則として免除される。
自己資金の調達が難しい場合でも、最低でも30万円〜100万円程度を資本金として準備することで、対外的な信用低下を防ぎやすくなります。
3.3 会社設立後のランニングコストと法人住民税均等割
会社を設立すると、売上や利益が出ていない赤字の状態であっても、毎年必ず納付しなければならない税金や維持コストが発生します。
代表的な固定コストが「法人住民税の均等割」です。
法人住民税均等割は、法人が自治体に存在すること自体に対して課税される税金で、事業年度が赤字であっても年間約7万円(資本金1,000万円以下・従業員50人以下の場合)の納税義務が生じます。
設立後に発生する主な年間ランニングコストは以下の通りです。
| コスト項目 | 年間の費用目安 | 発生条件・備考 |
|---|---|---|
| 法人住民税均等割 | 約70,000円〜 | 赤字であっても毎年必ず発生(自治体により多少変動) |
| 会計ソフト利用料・決算申告費用 | 約30,000円〜300,000円 | クラウド会計ソフト利用(月額2,000円〜)や税理士への決算代行依頼 |
| 本店所在地の維持費 | 約12,000円〜120,000円 | バーチャルオフィス(月額1,000円〜1万円)や賃貸オフィス費用 |
| 法人口座維持手数料 | 0円〜約30,000円 | ネット銀行は原則無料、メガバンク等の法人Webバンキングは月額有料の場合あり |
学生が会社を維持するためには、売上ゼロの期間でも年間10万円〜20万円程度の固定支出が発生することを前提に、資金計画を立てる必要があります。
4. 学生が会社設立する手順と登記完了までの流れ
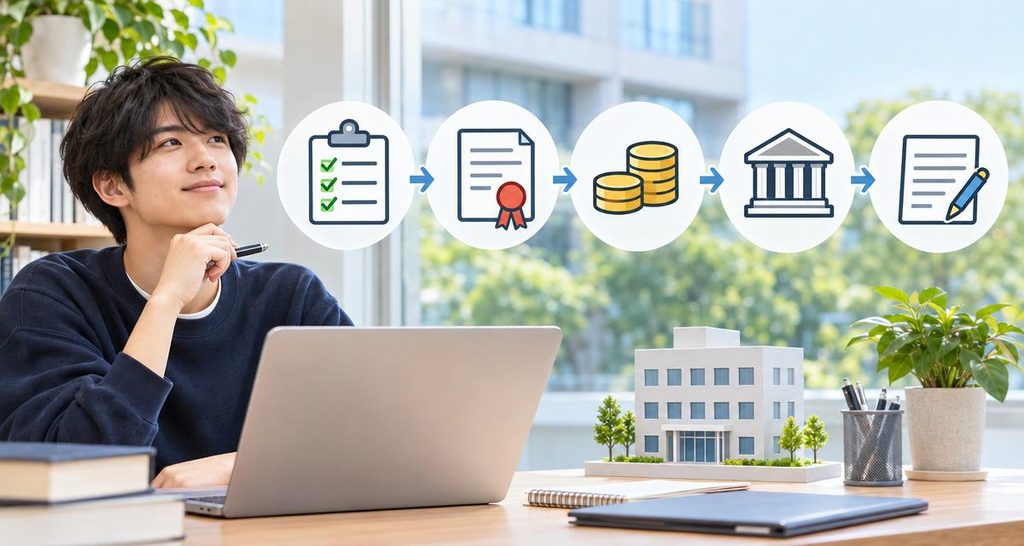
会社設立は複雑に見えますが、大枠は「事前準備」「定款認証」「資本金振込」「登記申請」「事後届出」の5つのステップで進行します。
書類作成や手続きの手順を正しく把握していれば、学生であっても行政書士や司法書士に頼らず自分一人で登記を完了させることが可能です。
4.1 ステップ1 会社の基本事項を決定する
会社設立の最初の段階として、会社の骨格となる基本事項を決定します。
具体的には、商号(会社名)、事業目的、本店所在地、発起人(出資者)、役員構成、資本金の額、事業年度(決算期)などを定めます。
これらの事項はのちに作成する定款や登記申請書の基盤となるため、慎重に決める必要があります。
4.1.1 商号と事業目的の決め方
商号(会社名)は原則として自由に名付けられますが、同一住所に同一の商号が存在する場合は登記できないという法律上の制限があります。
また、有名企業と誤認されるような商号や不正の目的を持った商号は、不正競争防止法に抵触して損害賠償請求や商号使用差し止めの対象となるリスクがあるため、事前に国税庁法人番号公表サイトなどで近隣の類似商号を検索しておくことが不可欠です。
事業目的には、会社が実際に行う事業内容と、将来的に展開する可能性のある事業内容を記載します。
記載していない事業を行うことは原則として定款違反となるため、事業拡大を見越して複数記載しておくのが一般的です。
ただし、許認可が必要な業種(労働者派遣業、宅地建物取引業、古物商など)を予定している場合、登記すべき目的に特定の文言が求められるケースがあるため、管轄官庁の要件を事前に確認しておく必要があります。
4.1.2 本店所在地の選定とバーチャルオフィスの活用
本店所在地(会社の公式な住所)は、自宅、実家、賃貸オフィス、大学のインキュベーション施設、コワーキングスペース、バーチャルオフィスなどから選択します。
一人暮らしの賃貸マンションを本店所在地にする場合、賃貸借契約書で「居住専用」と定められている物件では事業用利用や法人登記が規約違反となる事例が多いため、事前に大家や管理会社の書面承諾を得る必要があります。
賃貸物件での登記が難しい学生起業家の間では、初期費用を抑えて都心部などの住所で登記できるバーチャルオフィスの利用が定着しています。
ただし、バーチャルオフィスを利用する場合は、郵便物の受取・転送サービスの有無や、専用の電話番号取得サービスの有無を確認しておく必要があります。
実態のない拠点と見なされると、後の法人口座開設時の審査難易度が上がる要因にもなるため、登記実績が豊富な事業者を選ぶことが重要です。
4.2 ステップ2 定款の作成と電子定款による認証手続き
決定した基本事項をもとに、会社の根本原則を定めた規約である「定款(ていかん)」を作成します。
定款には必ず記載しなければならない「絶対的記載事項(商号、目的、本店の所在地、設立に際して出資される財産の価額またはその最低額、発起人の氏名および住所など)」が含まれており、これらに不備があると定款自体が無効になります。
定款の作成・認証方法は、紙で作成する方法と電子データ(PDF)で作成する「電子定款」の2種類が存在します。
紙の定款には4万円分の収入印紙を貼付する義務がありますが、電子定款を選択すれば印紙税法上の非課税文書となり、印紙代4万円を節約できます。
株式会社を設立する場合は、作成した定款を公証役場で公証人に認証してもらう「定款認証」が法律上必須となります(合同会社の場合は定款認証自体が不要です)。
電子定款の認証は、専用のPDF作成ソフトやマイナンバーカードを用いた電子署名を行い、日本公証人連合会のオンラインシステムを介して公証役場へ申請します。
近年は、クラウド型の会社設立支援サービスを利用することで、専門知識やICカードリーダーがなくても安価に電子定款の作成と認証代行を完了させることが可能です。
4.3 ステップ3 資本金の払い込みと登記書類の作成
定款認証が完了したら(合同会社の場合は定款作成完了後)、資本金を払い込みます。
この時点ではまだ会社の法人口座が存在しないため、発起人代表の個人名義の銀行口座へ資本金全額を振り込む手順を踏みます。
振込時の重要な注意点は、口座への単なる「預入れ」ではなく、発起人の氏名が通帳に記録される「振込」を行う点です。
振込完了後、通帳の「表紙」「裏表紙(支店名・口座番号・名義人が記載されたページ)」「振込履歴が印字されたページ」の3箇所をコピー(インターネットバンキングの場合は該当画面の印刷)し、自身で作成した「払込証明書」と合わせて綴じ、代表者印(会社実印)で割印を押印します。
払込証明書の作成と並行して、登記申請に必要な書類一式を整えます。主な必要書類は以下の通りです。
- 設立登記申請書
- 定款(電子定款の場合は認証済みデータをCD-R等に保存したもの)
- 発起人決定書(定款で本店所在場所の詳細などを定めていない場合)
- 役員の就任承諾書
- 役員の印鑑証明書(発行後3か月以内のもの)
- 資本金の払込証明書
- 印鑑届出書(会社の代表印を法務局に登録するための書類)
4.4 ステップ4 法務局へ設立登記を申請する
書類一式が揃ったら、本店の所在地を管轄する法務局へ設立登記を申請します。
登記申請の手法には、法務局の窓口へ持参する方法、簡易書留等で郵送する方法、および法務局の商業・法人登記申請手続に基づくオンライン申請の3通りがあります。
申請時には登録免許税の納付が必要です。株式会社の場合は最低15万円(または資本金額の0.7%のいずれか高い方)、合同会社の場合は最低6万円(または資本金額の0.7%のいずれか高い方)分の収入印紙を申請書に貼付するか、オンライン上で電子納付します。
法務局に登記申請書を提出した日(オンライン申請の場合は受付された日)が法的な「会社設立日」となります。
消印の日付や書類を作成した日ではないため、設立日にこだわりたい特定の日がある場合は申請日を合わせる必要があります。
申請後に書類の不備(補正)がなければ、通常1〜2週間程度で登記が完了し、法人として法的に成立します。
4.5 ステップ5 登記完了後の税務署や自治体への届出
法務局での登記完了後、まずは法務局窓口で「登記事項証明書(履歴事項全部証明書)」と「印鑑証明書(法人用)」を複数通取得します。
これらの証明書を添付し、税務署、都道府県税事務所、市区町村役場、および年金事務所へ所定の届出書を提出します。
各行政機関への届出期限および主な書類は以下の通りです。
| 提出先 | 主な提出書類 | 提出期限 |
|---|---|---|
| 税務署 | ・法人設立届出書 ・青色申告の承認申請書 ・給与支払事務所等の開設届出書 ・源泉所得税の納期の特例の承認に関する申請書(必要に応じて) | 設立の日から2か月以内 (青色申告承認申請書は設立日以後3か月を経過した日または最初の事業年度終了の日のうちいずれか早い日の前日まで) |
| 都道府県税事務所 | ・法人設立届出書 | 設立の日から1か月以内(自治体により異なる場合あり) |
| 市区町村役場 | ・法人設立届出書 | 設立の日から1か月以内(自治体により異なる場合あり) |
| 年金事務所 | ・健康保険・厚生年金保険新規適用届 ・被保険者資格取得届(役員報酬が発生する場合) | 事実発生から5日以内 |
特に税務署へ提出する「青色申告の承認申請書」は、提出期限を1日でも過ぎると初年度に青色申告の税制優遇(欠損金の繰越控除や30万円未満の少額減価償却資産の一括損金算入など)を受けられなくなるため、登記完了後直ちに提出手続きを行う必要があります。
5. 会社設立後の学生がつまずきやすい手続きと対処法
法務局での設立登記が完了しても、会社運営に必要な実務手続きを完了させなければ事業を円滑に進めることはできません。
特に学生起業家の場合、社会的な信用実績の少なさや専門知識の不足から、口座開設や資金調達、税務申告の段階でつまずくケースが目立ちます。
5.1 学生起業家が法人口座を開設するためのコツ
近年はマネーロンダリングや特殊詐欺対策の強化に伴い、設立直後の法人に対する銀行口座開設の審査が厳格化しています。
学生が代表者を務める新設法人の場合、事業実態が不透明と判断されると開設を断られる事例も少なくありません。
法人口座の審査通過率を高めるには、事業実態と取引の透明性を証明する客観的な資料を漏れなく揃えることが不可欠です。
具体的には以下の準備を行ってから申請に臨みます。
- 自社の公式Webサイトの開設:事業内容、代表者名、本店所在地、連絡先、取扱サービス・商品の価格を明記したサイトを用意します。
- 事業計画書やパンフレットの提示:具体的な収益モデルや取引ターゲット、向こう1年間の収支計画をまとめた資料を提出します。
- 取引実績を示す書類:すでに発生している業務委託契約書、発注書、請求書、売上入金の通帳コピーなどを提示し、実体のある取引を証明します。
- 許認可証や届出書の控え:許認可が必要な業種(古物商、労働者派遣など)の場合は、取得済みの証書を添付します。
また、開設を申し込む金融機関の順序も重要です。審査基準が比較的柔軟でオンライン完結できるネット銀行(GMOあおぞらネット銀行、住信SBIネット銀行、PayPay銀行など)にまず申請し、業務用の決済ルートを早期に確保します。
その後、事業実績を積みながら本店所在地の近隣にある信用金庫や地方銀行に相談すると、対面での面談を通じて関係性を構築しやすくなります。
5.2 学生が活用できる資金調達方法と日本政策金融公庫の創業融資
会社の運転資金や設備投資資金を調達する方法には、融資、出資、補助金・助成金の活用など複数の選択肢があります。
実績が乏しい学生起業家にとって、民間の都市銀行からの無担保・無保証でのプロパー融資は極めて難易度が高いのが現状です。
そのため、まずは政府系金融機関である日本政策金融公庫の「新規開業資金」などの創業融資制度を検討するのが現実的な手段となります。
35歳未満の若年層は一定の要件を満たすことで優遇金利が適用される枠組みもあり、自己資金の準備状況や事業計画の具体性に応じた融資審査を受けられます。
| 資金調達方法 | メリット | 注意点・デメリット | 学生起業家への適性 |
|---|---|---|---|
| 日本政策金融公庫(創業融資) | 無担保・無保証人の特例があり、実績ゼロでも計画性重視で審査される | 元本の返済義務と利息の支払いが発生する | 高(初期費用・仕入れ資金の確保に最適) |
| ベンチャーキャピタル(VC)・エンジェル投資 | 返済義務がなく、経営ノウハウや人脈の提供を受けられる | 株式を渡すため経営権が希薄化し、高い成長率を求められる | 中(急成長を目指すIT・スタートアップ向け) |
| クラウドファンディング | 資金調達と同時にテストマーケティングやファン獲得ができる | 目標金額未達のリスクや、リターン設計・広報活動の手間がかかる | 高(BtoC向け製品開発や地域創生事業向け) |
| 自治体の創業補助金・助成金 | 原則として返済不要の資金を獲得できる | 公募期間が限定されており、支出後の後払い(精算払い)となる | 中(制度の要件に合致する場合に有効) |
5.3 会社設立後の確定申告と会計ソフトの選び方
個人事業主の確定申告とは異なり、法人の決算・申告実務は「法人税」「法人住民税」「法人事業税」「消費税」など複数の税目を対象に、複式簿記に基づいた複雑な計算書類(貸借対照表、損益計算書、勘定科目内訳明細書、法人税別表など)を作成しなければなりません。
日々の帳簿付けを効率化するためには、銀行口座やクレジットカードと自動連携できるクラウド型会計ソフト(freee会計、マネーフォワード クラウド会計、弥生会計 オンラインなど)の導入が必須です。
領収書や請求書を発生の都度データ化して仕訳を自動化しておくことで、決算前の事務負担を大幅に削減できます。
ただし、会計ソフトで日々の記帳を行っていても、最終的な法人税申告書の作成を簿記初学者の学生が自力で完結させるのは誤申告のリスクを伴います。
売上が発生し取引量が増加した段階で、決算申告だけでも顧問税理士やスポット対応の税理士へ依頼するか、各自治体の商工会議所や創業支援窓口が提供する税務相談を活用して適正な申告体制を整える必要があります。
6. 学生の会社設立に関するよくある質問
6.1 未成年でも会社設立は可能か
2022年4月1日の民法改正により成年年齢が18歳に引き下げられたため、18歳および19歳の学生は、親権者の同意なしに単独で会社を設立できます。
出資者となる「発起人」および業務を執行する「取締役」のいずれにも、本人の意思のみで就任可能です。
15歳以上18歳未満の未成年者が会社を設立する場合は、以下の手続きや書類が必要になります。
- 印鑑登録証明書の発行:多くの自治体では15歳以上から印鑑登録が可能です。
- 法定代理人(親権者)の同意:未成年者による会社設立は法律行為に該当するため、定款作成や登記申請において親権者全員の同意書、親権者の印鑑証明書、および親子関係を証明する戸籍謄本の提出が求められます。
なお、15歳未満の場合は印鑑登録証明書が発行できない自治体が一般的であり、役員就任時に必要な書類を揃えられないため、単独での会社設立は実質的に困難です。
成年年齢引き下げに関する法的な詳細は、法務省の成年年齢引下げ特設ページで確認できます。
6.2 個人事業主と会社設立はどちらがおすすめか
事業の形態を「個人事業主」にするか「法人(会社設立)」にするかは、想定される事業規模、取引先の性質、および初期資金によって適した選択肢が異なります。
| 比較項目 | 個人事業主 | 会社設立(法人) |
|---|---|---|
| 設立費用 | 0円(開業届の提出のみ) | 約6万〜24万円(定款認証代・登録免許税等) |
| 社会的信用度 | 個人としての契約が基本 | 法人格があるためBtoB取引や契約獲得で有利 |
| 税率の仕組み | 所得に応じた累進課税(5%〜45%) | 法人税等の比例税率(所得に応じて約21%〜34%) |
| 赤字の場合の税金 | 所得税・住民税の所得割は非課税 | 法人住民税の均等割(年間約7万円〜)が発生 |
| 会計・事務負担 | 比較的シンプル(青色申告等) | 厳格な複式簿記と法人税申告が必要 |
初期投資を抑えてスモールビジネスから検証したい場合や、年間の利益が数百万円未満にとどまる見込みであれば、まずは個人事業主からスタートするのが適しています。
一方、企業のクライアントを相手にする受託開発やBtoB向け事業を行う場合、あるいは共同創業者と資本を出し合って事業拡大を目指す場合は、最初から会社を設立する形態が適しています。
6.3 会社設立したことは大学や就職先にバレるか
会社を設立した事実が、大学や就職先にどのような経路で伝わるか、またどのような点に注意すべきかを解説します。
6.3.1 大学に対して
法務局で登記を行っても、大学側へ自動的に通知が届く仕組みはありません。
そのため、自身から公表しない限り、会社を設立した事実が大学に知られる可能性は極めて低いといえます。
ただし、特待生制度の条件に専業義務がある場合や、学業不振により留年リスクが生じるケースには注意が必要です。
6.3.2 就職先(内定先・就職後)に対して
学生起業家が卒業後に一般企業へ就職する場合、会社設立の事実が就職先に知られる主な要因は以下の2点です。
- 住民税の特別徴収(給与天引き):設立した会社から役員報酬を受け取っていると、本業の就職先へ通知される住民税額が本業分の給与額と合致しなくなるため、経理担当者に副収入の存在が把握されます。
- 商業登記簿(登記事項証明書)の公開性:法人の役員名簿は誰でも法務局で閲覧可能です。企業がコンプライアンス調査や身元確認で代表者・役員名を照会した場合、登記情報から法人の役員を務めている事実が判明します。
就職先の企業が就業規則で副業・兼業を禁止している場合は、入社日までに役員を退任して代表権のない株主(出資者)にとどまるか、会社の清算・休眠手続きを行うなどの対応が必要です。
7. まとめ
学生の会社設立は、社会的信用の獲得や創業支援の活用といったメリットがある一方、設立・維持費用や学業との両立などの負担も生じます。
事業を始める際は、親の税負担や自身の保険料に影響する税法上・社会保険上の扶養条件を確認し、適切な役員報酬の設定と親への事前説明を徹底してください。
会社形態の選定から定款作成、登記申請、税務署への届出を順に進め、設立後は法人口座の開設や会計ソフトを活用した確定申告の体制を整えましょう。