1. ブロガーが法人化を検討すべき売上や所得の目安とタイミング
ブログ運営における法人化(法人成り)は、一定以上の利益が出た段階で実行することで、税負担の軽減や手元に残る資金の最大化につながります。
ただし、売上が伸びたからといって直ちに法人化すべきではなく、売上から必要経費と各種控除を差し引いた「課税所得」がいくら残っているかを基準に判断する必要があります。
1.1 法人化の損益分岐点となる年間所得800万円の壁
個人事業主の所得税には、所得が増えるほど税率が5%から45%まで上がる累進課税が適用されます。
住民税の10%を加えると最高税率は55%に達します。
これに対し、普通法人の法人税率は原則23.2%であり、資本金1億円以下の中小法人であれば所得年800万円以下の部分に対して15%の軽減税率が適用されます(国税庁:法人税の税率)。
法人化すると、赤字でも毎年発生する法人住民税の均等割(約7万円)や税理士報酬などの維持コストが新たに発生します。
これらの追加費用を考慮したうえで税負担の総額を比較すると、年間の課税所得が700万〜800万円を超えた段階が法人化の損益分岐点となります。
| 項目 | 個人事業主 | 法人(中小法人) |
|---|---|---|
| 主な税率の仕組み | 超過累進課税(5%〜45%)+住民税(10%) | 所得800万円以下:15% 所得800万円超:23.2% ※法人住民税・事業税等は別途 |
| 最高実効税率の目安 | 約55% | 約30%〜34% |
| 赤字時の最低税負担 | 0円 | 約7万円(法人住民税均等割) |
| 税務・維持コスト | 比較的安価(自力申告も可能) | 税理士報酬や各種届出で年間数十万円程度 |
年間売上が1,000万円を超えていても、外注費やサーバー代などの経費を引いた所得が300万円程度であれば、法人の維持費用が上回り手残りが減る可能性があります。
まずは直近の確定申告書で課税される所得金額を確認することが重要です。
1.2 インボイス制度導入による法人成りへの影響
2023年10月に導入された適格請求書等保存方式(インボイス制度)は、ブロガーの法人化タイミングの判断にも直結しています。
大手ASP(アフィリエイト・サービス・プロバイダ)や企業案件の広告主の多くは課税事業者であり、仕入税額控除を適用するために適格請求書(インボイス)の発行を求めています。
免税事業者のままでは、取引先側で仕入税額控除が制限されるため、単価交渉で不利になったり新規案件の受注で制限を受けたりするリスクが生じます。
すでに個人で適格請求書発行事業者に登録して消費税を納めている場合、法人化によって税率構造の違いを活かした節税メリットを享受しやすくなります。
1.3 消費税の免税事業者期間を活用する設立タイミング
資本金1,000万円未満で設立された新設法人は、原則として設立1期目および2期目の消費税納税義務が免除されます(国税庁:納税義務の免除)。
個人事業主として前々年の課税売上高が1,000万円を超えると2年後に消費税の課税事業者となりますが、その課税事業者となる直前のタイミングで法人化すると、免税期間を最長化できる設計となっていました。
ただし、適格請求書発行事業者の登録を受ける法人は、資本金規模にかかわらず登録日から消費税の課税事業者となるため、免税措置は適用されません。
免税メリットを優先するか、インボイス発行による取引の維持を優先するかは、取引先の属性(BtoB案件の割合など)に応じて選択する必要があります。
免税メリットを活用できる条件を満たしている場合は、事業年度の開始月を設立月に設定して第1期の免税期間を最大限(12ヶ月間)確保するなど、設立時期の月選びが税負担を抑える重要なポイントになります。
2. ブロガーが法人化する大きなメリット
2.1 所得税と法人税の税率差による大幅な節税効果
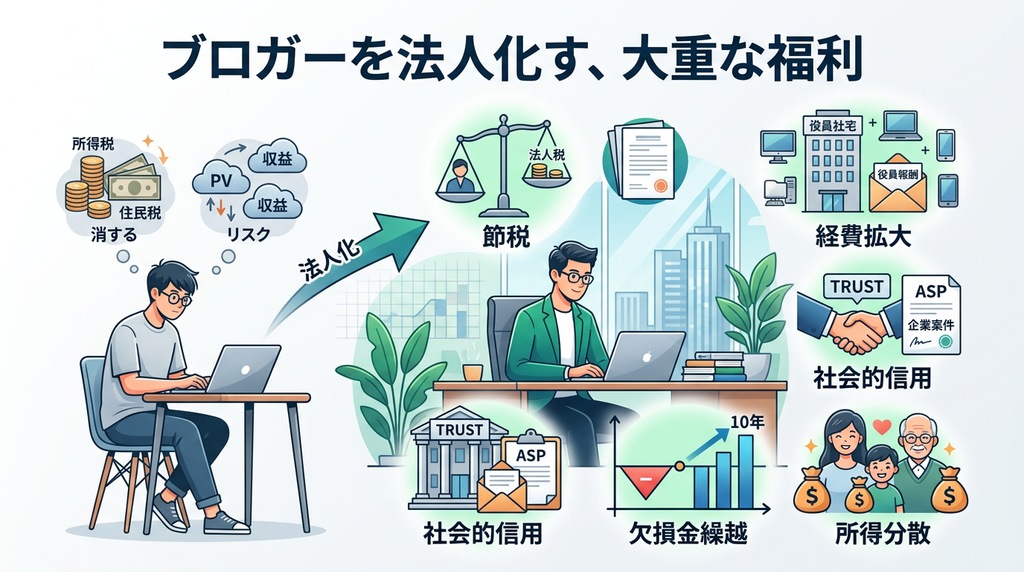
個人の所得税は所得が大きくなるほど税率が高くなる累進課税が適用され、住民税と合わせると最高税率は55%に達します。
一方、法人の実効税率は中小企業の場合でおよそ21%〜34%程度にとどまります。
課税所得が一定水準を超えると、個人事業主として確定申告を行うよりも法人税率を適用したほうが税負担を大幅に軽減できる構造になっています。
| 区分 | 個人の所得税+住民税 | 法人の実効税率(中小法人) |
|---|---|---|
| 課税所得330万円以下 | 約20%〜30% | 約21%〜25%(所得800万円以下の部分) |
| 課税所得330万円超〜900万円以下 | 約30%〜33% | |
| 課税所得900万円超〜1,800万円以下 | 約43% | 約30%〜34%(所得800万円超の部分) |
| 課税所得1,800万円超 | 最高55% |
具体的な税率の仕組みは、国税庁の所得税の税率に明記されています。
アフィリエイトやアドセンスによる利益が伸びた段階で法人化することで、税率差による手元資金の最大化が図れます。
2.2 役員報酬や社宅制度など経費にできる範囲の拡大
法人化すると、ブログ運営者自身に「役員報酬」として給与を支払う形をとります。役員報酬は法人の損金(経費)になるだけでなく、個人側で「給与所得控除」が適用されるため、法人の利益と個人の給与の両面で控除を活用して課税所得を圧縮できるという二重控除のメリットが生まれます。
さらに、個人事業主では家事按分に制限があった支出も、法人名義にすることで経費の適用範囲を広げられます。
- 役員社宅制度:法人が賃貸物件を契約し、役員から一定額の家賃を徴収することで、家賃の過半(物件条件により50%〜80%程度)を法人の経費として計上できます。
- 出張旅費規程:取材やセミナー参加などの遠征時に出張旅費規程を整備しておけば、日当(旅費交通費)を法人の損金としつつ、受け取る個人側は非課税所得として受領できます。
- 退職金積立:小規模企業共済や経営セーフティ共済、法人保険などを活用し、将来の役員退職金を法人の損金として計画的に積み立てられます。
2.3 ASPや企業案件の獲得における社会的信用の向上
ブロガーが法人成りすることで、個人事業主と比べて対外的な信用力が高まります。
大手の広告主やASP(アフィリエイト・サービス・プロバイダ)の中には、コンプライアンスや与信管理の観点から個人とは直接取引せず、法人限定で案件を発注する企業が存在するためです。
法人格を持つことで、クローズドASPへの招待獲得や単価交渉(特単)が有利に進みやすくなるほか、企業からのタイアップ記事作成や純広告の掲載依頼、監修案件などを直接受注できる機会が増加します。
2.4 欠損金の繰越控除期間が10年に延長
検索エンジンのコアアルゴリズムアップデートや市場動向によって、ブログのアクセス数や収益は大きく変動します。
個人事業主(青色申告)の場合、赤字(純損失)を翌年以降に繰り越せる期間は最長3年間です。
一方、法人(青色申告)であれば、国税庁の青色申告書を提出した事業年度の欠損金の繰越控除に基づき、発生した赤字(欠損金)を最長10年間にわたって繰り越し、将来の黒字と相殺して税金を抑えることができます。
収益の波が激しいブログビジネスにおいて、赤字リスクを長期的にヘッジできる強力な制度です。
2.5 所得分散による家族への給与支払いと節税
個人事業主が家族に給与を支払う場合(青色事業専従者給与)、その家族が専従者として事業に専任している必要があり、他でパートや正社員として働いている場合は対象外となるなどの厳しい制約があります。
法人組織であれば、配偶者や家族を役員(非常勤役員を含む)や従業員として雇用し、記事の校正、リサーチ、アイキャッチ画像作成、経理業務などの実態に応じた適正な給料を支給できます。
1人に集中していた所得を家族へ分散させることで、それぞれに基礎控除や給与所得控除を適用させ、世帯全体の課税税率を引き下げることが可能です。
3. ブロガーが法人化する際のデメリットと注意点
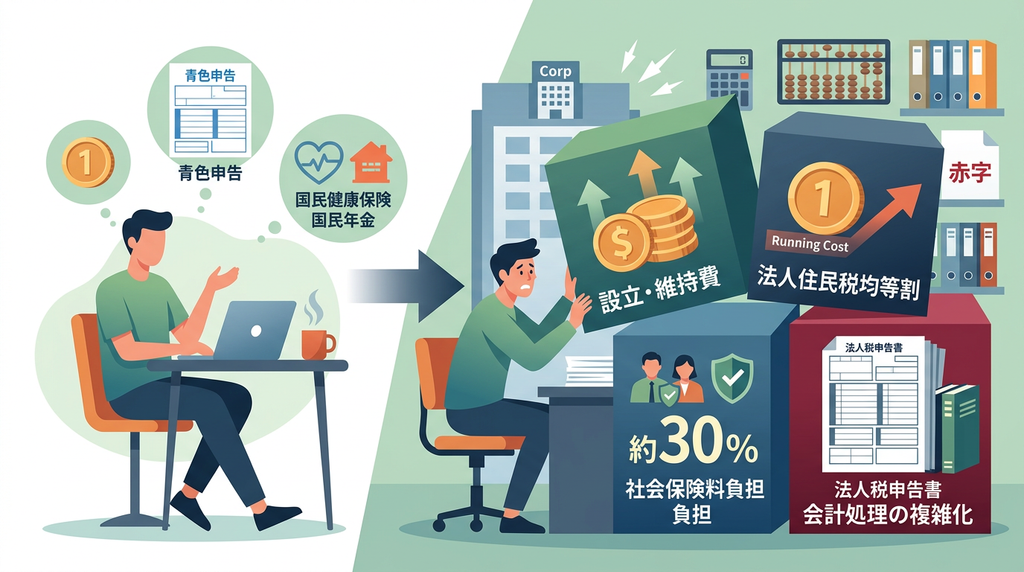
個人事業主から法人化すると節税や信用の面で大きな恩恵を受けられる一方、金銭的・事務的な負担は確実に増加します。
ブログ事業の収益状況や運営体制に見合わない段階で法人化すると、かえって手元に残るキャッシュが減少するリスクがあるため、事前にデメリットを正確に把握しておく必要があります。
3.1 会社設立費用や維持にかかるランニングコスト
法人化には、設立時の一時費用に加えて、継続的に発生する維持費用が必要です。
個人事業主の開業手続きは税務署へ開業届を提出するだけで費用はかかりませんが、法人の設立には株式会社で約20万〜25万円、合同会社でも約6万〜10万円の初期費用が発生します。
| 項目 | 個人事業主 | 合同会社 | 株式会社 |
|---|---|---|---|
| 設立時の法定費用 | 0円 | 約6万円 | 約20万〜25万円 |
| 定款用印紙代(紙定款の場合) | 不要 | 40,000円(電子定款は0円) | 40,000円(電子定款は0円) |
| 定款認証手数料 | 不要 | 不要 | 3万〜5万円 |
| 登録免許税 | 不要 | 60,000円 | 150,000円 |
| 年間維持費用(税理士報酬等) | 0円〜約15万円 | 約30万〜60万円 | 約30万〜60万円 |
設立後も、法人の決算申告を税理士に依頼するための顧問料や決算申告料、役員の任期満了に伴う重任登記費用(株式会社の場合)などの固定コストが毎年継続して発生します。
3.2 赤字でも毎年発生する法人住民税の均等割
個人事業主の場合、ブログの収益が落ち込んで年間の所得がゼロまたは赤字になった年は、所得税や住民税の所得割が非課税になります。
しかし法人の場合は、事業年度が赤字であっても毎年最低約7万円の「法人住民税均等割」を納付する義務があります。
均等割は、資本金額や従業員数、自治体によって金額が定められており、資本金1,000万円以下かつ従業員50人以下の法人であっても、都道府県民税と市町村民税を合わせて年間約7万円(東京都23区内の場合は都民税として一括7万円)が固定で課税されます。
Googleのアルゴリズム変動や案件停止によって売上が大幅に減少した年でも、この納税負担は免除されません。
3.3 社会保険への強制加入と保険料の負担増加
法人は、代表者1人のみのいわゆる「一人社長」であっても、健康保険および厚生年金保険の適用事業所となり、日本年金機構の規定に基づき社会保険への加入が義務付けられます。
個人事業主時代の国民健康保険および国民年金から切り替える必要があります。
社会保険料は会社負担分と個人負担分を合わせて役員報酬の総額に対して約30%の保険料が発生し、一人法人の場合はその全額を実質的に自社の資金から工面しなければなりません。
役員報酬の設定額によっては、国民健康保険料と国民年金保険料の合計額を大幅に上回り、資金繰りを圧迫する要因になります。
3.4 複式簿記や確定申告など会計処理の複雑化
法人の会計処理および税務申告は、個人事業主の青色申告と比べて高度かつ厳格な処理が求められます。
個人事業主であれば会計ソフトを用いて自力で確定申告書を作成することも可能ですが、法人の場合は国税庁が定める法人税申告書の各種別表や勘定科目内訳明細書、法人事業概況説明書など、多数の専門書類を作成しなければなりません。
また、個人の家計と会社の資金を明確に分離する必要があり、以下のような日常的な経理管理の厳格化が求められます。
- ASPからの売掛金の計上日と入金日の厳密な期中管理
- ドメイン代、サーバー代、ツール費用等の会社名義決済への統一
- 代表者個人の生活費と法人資金の混同防止(役員貸付金・役員借入金の発生防止)
自力での申告手続きには膨大な時間と税務知識が必要となるため、実質的に税理士へ決算申告を委託することが前提となり、それに伴う外注費用が発生します。
4. ブロガー向け法人設立の完全手順と必要書類
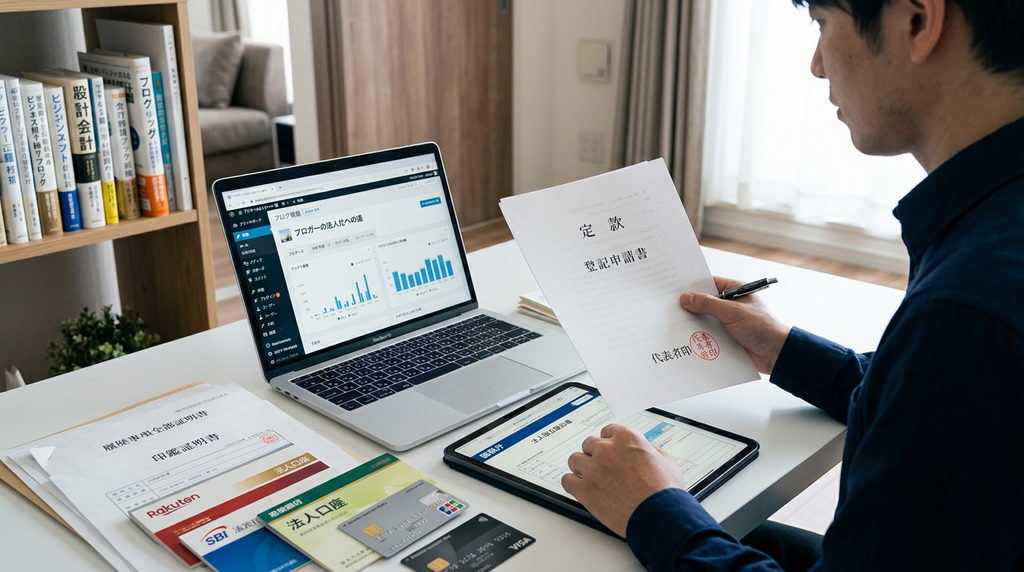
ブログ運営を個人事業主から法人へと移行する際は、法的な手続きから各プラットフォームへの名義変更まで、順を追って進める必要があります。
ここでは、会社形態の選定から実際の稼働に至るまでの具体的な手順と必要書類を解説します。
4.1 株式会社と合同会社の比較と選び方
ブロガーが法人化する際に選択肢となる主な法人形態は「株式会社」と「合同会社」の2種類です。
両者には設立費用や運営ルールに明確な違いがあります。
| 比較項目 | 株式会社 | 合同会社(LLC) |
|---|---|---|
| 設立時の法定費用 | 約15万〜20万円 | 約6万円 |
| 定款認証の要否 | 必要(公証役場) | 不要 |
| 登録免許税 | 最低15万円(資本金の0.7%) | 最低6万円(資本金の0.7%) |
| 役員の任期 | 原則2年(最長10年まで伸長可) | 任期の定めなし(重任登記不要) |
| 決算公告の義務 | あり(官報掲載等で年約6万円〜) | なし |
| 社会的知名度 | 高い | 株式会社に比べると低い |
アフィリエイト収入やアドセンス収入が中心で、第三者からの出資や上場を想定しない場合は、設立費用と維持費を抑えられる合同会社が適しています。
一方、将来的に企業との直接取引(広告掲載やコンサルティング契約)を増やしたい場合や、従業員の採用を視野に入れている場合は、知名度の高い株式会社を選択するケースが一般的です。
4.2 定款作成と事業目的の書き方
会社形態を決めたら、会社の憲法にあたる「定款(ていかん)」を作成します。
定款には会社名(商号)、本店所在地、資本金額、発行可能株式総数、そして「事業目的」を記載します。
紙の定款を作成すると4万円の収入印紙代がかかりますが、PDFデータで作成する電子定款を利用すれば印紙代4万円を全額削減可能です。
ブロガーが記載すべき事業目的の具体例は以下の通りです。
- インターネットを利用した各種情報提供サービスおよび広告業
- Webサイト、Webコンテンツの企画、制作、開発、運営および管理
- アフィリエイトプログラムの企画、運営およびコンサルティング業務
- 電子書籍、デジタルコンテンツ等の企画、制作、出版および販売
- 前各号に附帯または関連する一切の事業
登記していない事業でも違法にはなりませんが、許認可が必要な事業や金融機関からの融資審査では定款の事業目的が確認されます。
将来的に取り組む可能性がある事業内容はあらかじめ網羅しておき、末尾に「前各号に附帯または関連する一切の事業」を含めておきます。
4.3 法務局での登記申請と資本金の払い込み
定款作成後は、法務局へ登記申請を行う準備を進めます。
株式会社の場合は公証役場で定款認証を受けた後、合同会社の場合は定款作成後すぐに資本金の払い込み手続きへ進みます。
- 会社実印(代表者印)の作成:登記申請時に印鑑届出書を提出するため、事前に代表印を法務局の規定サイズ(1辺が1cmを超え3cm以内の正方形に収まるもの)で作成します。
- 資本金の払い込み:この段階では法人口座が存在しないため、発起人代表の個人口座に資本金を「振込」扱いで入金します。通帳の表紙、見返し(口座情報面)、振込明細の該当ページをコピーし、払込を証明する書面を作成して代表印で捺印します。
- 法務局へ登記申請書類の提出:本店所在地を管轄する法務局に登記申請書および添付書類を提出します。オンライン申請(登記・供託オンライン申請システム利用)または窓口への直接提出、郵送での提出が可能です。
法務局に登記申請書を提出した日(受理された日)が会社の「設立日」となります。登記完了までは通常1週間から10日程度かかり、完了後に「登記事項証明書(履歴事項全部証明書)」と「印鑑証明書」が取得できるようになります。
4.4 税務署や年金事務所への設立届出書類の提出
登記完了後は、税務署・自治体・年金事務所へ各種設立届出書類を提出します。
提出書類ごとに定められた期限内に対応する必要があります。
| 提出先 | 提出書類名 | 提出期限 |
|---|---|---|
| 管轄の税務署 | 法人設立届出書 | 設立の日から2か月以内 |
| 青色申告の承認申請書 | 設立の日から3か月以内または第1期終了日の前日のいずれか早い方 | |
| 給与支払事務所等の開設届出書 | 給与支払事務所等を開設した日から1か月以内 | |
| 都道府県税事務所・市区町村役場 | 法人設立届出書(地方税用) | 自治体により異なる(原則設立から15日〜1か月以内) |
| 管轄の年金事務所 | 健康保険・厚生年金保険 新規適用届 / 被保険者資格取得届 | 事実発生から5日以内 |
税務署への手続き詳細は国税庁「内国普通法人等の設立の届出」で確認できます。
また、代表者1人の会社であっても役員報酬を支給する場合は社会保険への加入が義務付けられており、手続きは日本年金機構「新規適用の手続き」に従って行います。
4.5 法人口座の開設とASPへの登録情報変更
登記事項証明書と印鑑証明書が発行されたら、事業用の法人口座開設と既存のアフィリエイトサービス等の名義変更を行います。
4.5.1 法人口座の開設
ブロガーの法人運営では、ネットバンキングの手数料が安くWeb上で手続きが完結するネット銀行(GMOあおぞらネット銀行、住信SBIネット銀行、楽天銀行など)の口座開設が実用的です。
メガバンクや地方銀行に比べてWeb系事業の審査がスムーズに進む傾向があります。
法人口座の審査には、以下の書類や情報が求められます。
- 履歴事項全部証明書(発行から3か月以内)
- 法人の印鑑証明書
- 代表者の本人確認書類(運転免許証、マイナンバーカード等)
- 会社の実態が確認できる資料(運営ブログのURL、独自ドメインのメールアドレス、ASPの管理画面キャプチャなど)
4.5.2 ASP・広告配信サービスの名義変更手続き
法人口座の開設が完了した段階で、個人名義で登録していた各ASPや広告サービスのアカウント情報・振込先口座を法人名義に変更します。
- 主要ASP(A8.net、afb、バリューコマース、もしもアフィリエイト等):管理画面の会員情報設定から運営者区分を「個人」から「法人」へ変更し、法人名・法人番号・法人口座情報を登録します。ASPによっては名義変更届の提出や登記簿謄本の提出を求められる場合があります。
- Google AdSense:個人アカウントから法人アカウントへの直接的な名義種別変更は原則できません。一度法人用のアカウントを新規作成して審査を通すか、指定の事業譲渡・名義変更プロセスに従って移行します。
- Amazonアソシエイト:アカウント情報の受取人情報を法人名義および法人口座へ更新します。
ASPや広告プラットフォームの登録変更を怠ると、法人設立後も個人口座へ報酬が振り込まれ続け、個人所得と法人売上の区分が曖昧になり税務上のトラブルにつながるため、口座開設後は速やかに変更を完了させます。
1人で株式会社を設立したいと考えている方必見。本記事では、1人株式会社のメリット・デメリットから設立手順、成功事例、失敗…

5. ブロガーが法人化を成功させるためのポイント
法人化後の事務負担を抑え、本業であるコンテンツ制作に集中するためには、適切な専門家の選定とバックオフィスの効率化が不可欠です。
法人化を円滑に進めるための具体的なポイントを解説します。
5.1 ブログ運営に強い税理士の選び方
法人の決算や税務申告は個人事業主の確定申告と比べて複雑であり、専門的な知識が求められます。
特にブログ運営やアフィリエイトビジネスは一般的な実店舗や製造業とは収益構造が異なるため、ITやWebビジネスの収益形態に精通した税理士を選ぶことが重要です。
ブログ運営者が税理士を選ぶ際に確認すべき基準は以下の通りです。
| 確認項目 | 具体的なチェックポイント | 選定の理由 |
|---|---|---|
| Webビジネスへの理解 | ASPの成果発生と確定の計上基準、Google AdSenseや海外ASPにおける消費税の取り扱い(リバースチャージ等)を理解しているか | 計上時期や課税区分の誤りによる追徴課税や無駄な納税リスクを防ぐため |
| 経費計上の判断基準 | ガジェット購入費、取材交通費、情報収集用の書籍・ツール代などの按分や経費化に柔軟かつ適切にアドバイスできるか | 税務調査で否認されない適正な範囲で最大限の節税効果を得るため |
| コミュニケーション手段 | Slack、Chatwork、Zoomなどのオンラインツールを用いた迅速なやり取りに対応しているか | 郵送や対面の手間を省き、日々の疑問や月次報告をスムーズに進めるため |
紹介サービスなどを活用する場合は、事前に「アフィリエイトやWebメディア運営の顧問実績があるか」を条件として提示すると、ミスマッチを防ぎやすくなります。
5.2 マネーフォワードやfreeeなどクラウド会計ソフトの導入
法人では複式簿記での正確な記帳が義務付けられているため、銀行口座やクレジットカード、各種ASPと自動連携できるクラウド会計ソフトの導入が効率化の鍵となります。
代表的なソフトである「マネーフォワード クラウド会計」と「freee会計」の主な特徴は以下の通りです。
| サービス名 | 主な特徴 | 適している人 |
|---|---|---|
| マネーフォワード クラウド | 従来の複式簿記に沿った仕訳形式を採用しており、税理士とのデータ共有や連携がスムーズに行える | 簿記の基本知識がある人、税理士に記帳内容の確認や決算を任せたい人 |
| freee会計 | 簿記知識がなくても直感的に操作できるUI設計で、請求書発行から経費精算までを一元管理しやすい | 自力で日々の経理処理を完結させたい人、経理業務を直感的な操作で進めたい人 |
クラウド会計ソフトを導入することで、ASPからの売上入金やサーバー代・ドメイン代の引き落としデータが自動で取得され、記帳の手間が大幅に削減されます。
契約する税理士が推奨するソフトと合わせることで、データ共有や月次チェックのやり取りも円滑になります。
6. まとめ
ブロガーが法人化を判断する主な基準は、年間所得800万円のラインです。
法人化により、税率差による節税や役員報酬・社宅などの経費枠拡大、企業案件獲得における信用向上といったメリットが得られます。
一方で、設立費用や毎年の法人住民税均等割、社会保険料の負担増加といったコストと事務負担も発生します。
自身の収益と支出を試算した上で、クラウド会計ソフトの導入や専門の税理士への相談を検討し、最適なタイミングで手続きを進めてください。