1. 公務員の会社設立は原則禁止!法律上の副業規制と理由
公務員が自ら会社を設立して取締役などの役員に就任することや、営利を目的とした事業を営むことは、原則として法律で禁止されています。
国家公務員・地方公務員を問わず、職務の公共性と公正性を担保するために厳格な兼業禁止規定が設けられています。
1.1 国家公務員法と地方公務員法による兼業制限の基本
公務員の会社設立や事業運営を制限する根拠は、国家公務員法および地方公務員法に明確に規定されています。
営利企業の役員に就くことや、自ら営利企業を営むこと(自営)は、原則として所轄庁の長や任命権者からの許可がない限り一切認められません。
| 区分 | 根拠条文 | 規制内容の概要 |
|---|---|---|
| 国家公務員 | 国家公務員法第103条・第104条 | 営利企業の役員兼職・自営の禁止(第103条)、および報酬を得て他の業務に従事することの制限(第104条) |
| 地方公務員 | 地方公務員法第38条 | 営利を目的とする団体の役員就任、自ら営利企業を営むこと、報酬を得て事業に従事することの制限 |
国家公務員法第103条では「職員は、商業、工業又は金融業その他営利を目的とする私企業を営むことを目的とする会社その他の団体の役員等の職を兼ね、又は自ら営利企業を営んではならない」と定められており、発起人となって法人を設立し代表取締役に就任する行為はこれに直接抵触します。
地方公務員法第38条でも同様に、任命権者の許可を受けずに営利企業の役員に就くことや自ら営利企業を営むことが禁止されています。
1.2 会社設立や役員就任が制限される3つの原則
公務員に対して一般的な民間企業の会社員よりも厳しい兼業制限が課されている背景には、公務員の身分保障と引き換えに遵守が求められる「3大服務規律」が存在します。
| 原則 | 法律上の根拠 | 会社設立が制限される具体的な理由 |
|---|---|---|
| 職務専念の義務 | 国家公務員法第101条 地方公務員法第35条 | 勤務時間および職務上の全エネルギーを公務に注ぐ義務があるため、会社の経営や業務によって本業の公務がおろそかになる状態を防ぐ。 |
| 信用失墜行為の禁止 | 国家公務員法第99条 地方公務員法第33条 | 公務員全体の社会的信用や品位を傷つける行為を禁止するため、個人の営利追求や倒産リスクによる不祥事を回避する。 |
| 守秘義務 | 国家公務員法第100条 地方公務員法第34条 | 職務上知り得た秘密の漏えいを防ぐため、公務で得た内部情報や行政上の便宜を自社のビジネスに不正利用するリスクを排除する。 |
会社を設立して経営責任を負うと、日中の意思決定や資金繰り、取引先対応などに時間を割く必要が生じ、職務専念の義務に抵触するだけでなく、公権力の行使における公平性が疑われるリスクが生じます。
そのため、制度上厳格な制限が維持されています。
1.3 無許可で会社設立した場合の処分とペナルティ
兼業の承認や許可を得ずに法人を設立し、実質的な経営に関与していた事実が発覚した場合、法律に基づく懲戒処分の対象となります。
処分は人事院規則や各自治体の懲戒処分基準に則って決定されます。
| 処分の区分 | 具体的な内容 | キャリアへの影響 |
|---|---|---|
| 懲戒免職 | 職員としての身分を強制的に剥奪される最重処分 | 退職手当の全部または一部が不支給となり、再就職時にも重大な不利益が生じる |
| 停職 | 一定期間(1日〜1年以内)職務に従事させず、給与を支給しない処分 | 昇給の延伸や昇任への長期的な悪影響が生じる |
| 減給 | 一定期間(1年以内)、給料の一定割合を減額する処分 | 賞与(期末・勤勉手当)の算定額にも連動して減額される |
| 戒告 | 本人の責任を確認し、将来を戒める処分 | 人事評価に記録が残り、直近の昇進・昇給に影響する |
懲戒処分に至らない場合でも、組織内の規程に基づく「訓告」「厳重注意」などの服務上の措置を受けるケースがあります。
法人の登記情報は一般に公開されているため、役員就任の事実を隠匿したまま会社を設立しても、税務データや内部通報などを契機に発覚する可能性が高い点に留意が必要です。
2. 公務員でも会社設立が認められる例外と兼業許可の基準
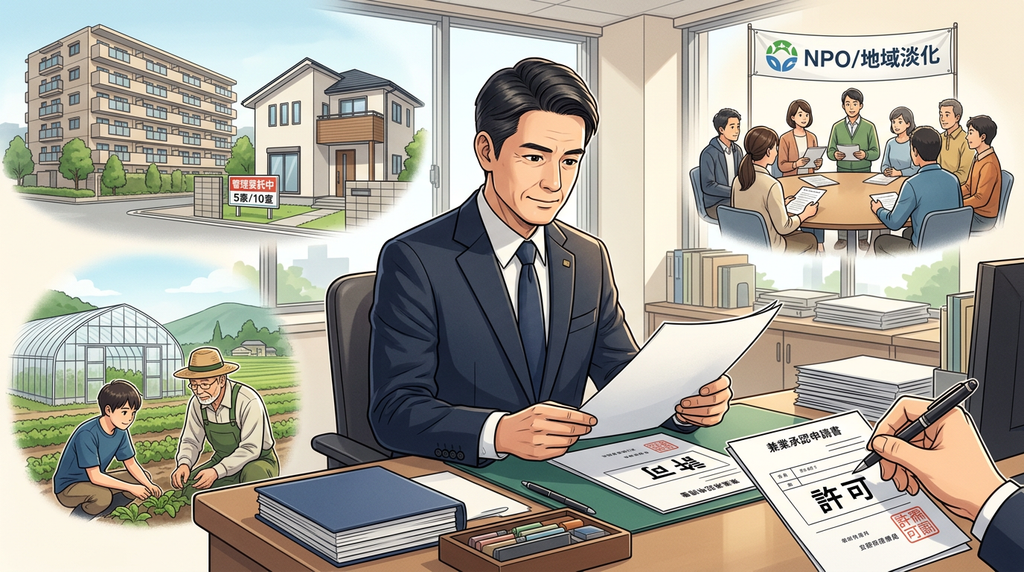
公務員は原則として営利企業の経営や役員就任が禁止されていますが、人事院規則や各自治体の兼業許可基準を満たし、任命権者(所轄庁の長など)から事前に承認を得た場合に限り、会社設立や役員就任が認められます。
職務の公正な執行に支障がなく、公務の信用を損なう恐れがない合理的な理由が存在することが兼業許可を得る大前提となります。
2.1 公務員が兼業許可を得られる条件と承認基準
国家公務員および地方公務員が会社設立や自営兼業の許可を得るためには、任命権者が定める厳格な承認基準をクリアしなければなりません。
人事院の兼業に関する運用基準などに基づき、主に以下の4つの要件が審査されます。
| 審査項目 | 主な承認基準と要件 |
|---|---|
| 職務専念義務への影響 | 勤務時間外の活動であり、精神的・肉体的疲労によって本業の公務に支障をきたさないこと |
| 利害関係の有無 | 勤務先や担当業務と、設立する法人との間に許認可や契約などの特別な利害関係が発生しないこと |
| 公序良俗・信用失墜の防止 | 事業内容が公務員の品位を損なう恐れがなく、社会的な信用を失墜させない内容であること |
| 事業規模・関与度合 | 本人が日常業務に拘束されず、管理業務の大半を外部委託できる体制が整っていること |
営利企業をゼロから立ち上げて代表取締役として事業を拡大するような形態は基本的に認められません。
事業承継や資産管理など、本人が会社設立や役員就任を行わなければならない特別の事情がある場合に限定して審査が行われます。
2.2 不動産賃貸業で法人化する場合の基準と注意点
公務員が許可を得て会社設立を行う典型例が、不動産賃貸業(マンション経営やアパート経営)の法人化(プライベートカンパニーの設立)です。相続によって取得した不動産を管理する場合などに検討されますが、事業規模に応じた許可基準が設けられています。
一定規模以上の不動産賃貸は「自営(営利企業の営み)」とみなされ、兼業承認の対象となります。
基準となる事業規模は以下のとおりです。
| 対象資産 | 自営(承認が必要)とみなされる事業規模基準 |
|---|---|
| 独立家屋(戸建て) | 5棟以上 |
| 区分所有(マンション・アパート) | 10室以上 |
| 土地・駐車場 | 賃貸契約件数10件以上、または駐車台数10台以上 |
| 年間賃貸料収入 | 不動産全体の賃料収入が年額500万円以上 |
上記の基準を超える規模の不動産を管理するために法人化し、公務員本人が役員に就任する場合、日常の物件管理・入居者管理を管理会社へ全面委託することが兼業許可を得る必須条件となります。
自身で入居募集や清掃業務などの労務を提供することは職務専念義務違反となるため認められません。
2.3 家業の農業や公益的活動に関する許可要件
不動産賃貸以外にも、実家の家業を引き継ぐ場合や、地域貢献を目的とした非営利活動において会社設立・役員就任が例外的に認められる枠組みがあります。
- 農業法人の設立・役員就任:実家の農業を承継する場合、自給的農業の範囲を超えて販売を目的とする農業法人を設立することがあります。
この場合、耕作面積や販売規模が一定以上になると兼業許可申請が必要です。
本人の関与は休日の農作業など公務に支障がない範囲に限られ、大規模な雇用管理や専従的な経営を行う形での役員就任は認められません。 - 地域貢献活動・NPO法人の役員就任:地方創生や地域課題の解決を目的として、NPO法人(特定非営利活動法人)や一般社団法人などを設立して役員に就任するケースです。
政府による兼業・副業の柔軟化方針に伴い、営利を主たる目的とせず、実費弁償程度の報酬にとどまる公益活動については、事前の許可を得ることで役員兼任が認められる運用が広がっています。
3. 公務員が家族名義で会社設立する際のリスクと注意点
3.1 配偶者や家族を代表者にする会社設立の仕組み
公務員自身が会社の役員に就任できない制約を回避するため、配偶者や親などの家族を代表取締役(発起人・役員)として法人を設立する手法があります。
このスキームでは、会社の設立登記、許認可の取得、法人口座の開設、取引先との契約締結に至るまで、すべての法的手続きを家族名義で進行します。
この仕組みが法的に成立するための前提条件は、家族自身が事業の主体者として意思決定と実務を行い、正当な対価として役員報酬を受け取ることです。
公務員本人は役員に就かず、業務の執行にも関与しない形をとることで、制度上は国家公務員法や地方公務員法が定める兼業禁止規定への抵触を回避します。
3.2 名義貸しや実質的経営者と判断される危険性
代表者の名義を家族にしていても、実質的に公務員本人が事業の指揮監督や運営業務を行っている場合、「名義貸し」による実質的経営者とみなされ、兼業禁止規定違反として懲戒処分の対象になります。
国家公務員法第103条および地方公務員法第38条では、営利企業の経営に関与することを厳格に制限しており、形式上の登記名義だけでなく実態に基づいて判断されます。
| 区分 | 具体的な行為・状態 | 兼業規制上のリスク判断 |
|---|---|---|
| 実質的経営(違法リスク大) | 公務員本人が取引先との商談・契約交渉、法人口座の資金移動、従業員の採用・指揮、業務メールの送受信を担当している状態 | 名義貸しによる実質的な役員・経営者と認定され、戒告・減給・停職などの懲戒処分対象となる可能性が高い |
| 無報酬の労務提供(グレー・違反リスクあり) | 休日や勤務時間外に、家族の事業に関する商品の仕分け、梱包発送、Webサイトの更新作業などを継続的に手伝う行為 | 反復継続性がある労務提供は、報酬の有無にかかわらず「自ら営利企業を営むこと」に該当すると判断されるリスクがある |
| 適法な関わり(資産保有・相談) | 出資者として配当を受け取るのみに留まり、家族からの一般的な助言要請に応じる程度で日常業務には一切関与しない状態 | 純粋な資産運用および家族間の助言とみなされ、兼業禁止規定には抵触しない |
実質的経営が発覚する主な要因には、関係者や同僚からの内部通報、事業用SNSやホームページへの氏名・写真の掲載、税務申告データの照会などがあります。
実態調査が行われた際、業務連絡の履歴や銀行口座の管理者が公務員本人であると判明すれば、言い逃れはできません。
3.3 出資のみで株主になる場合の合法性とリスク
公務員が株式会社の設立時に自己資金を出資し、役員に就任しない単なる「株主」になる行為は、株式投資や資産形成の一環とみなされるため原則として合法です。
上場企業の株式を保有するのと同様に、非上場企業の出資者として配当金を受け取ること自体は兼業制限の対象外となります。
ただし、出資者となる場合でも以下の点について法的なリスク管理が必要です。
- 合同会社の設立における注意点:合同会社(LLC)の場合、出資者全員が原則として「業務執行社員」となります。
公務員が出資者になる際は、定款で「業務を執行しない社員」として明記し、業務執行権を持たない設計にしなければ兼業違反となります。 - 株式の保有比率と実質的支配権:議決権の過半数または100%を保有するオーナー株主となった場合、株主総会を通じて取締役の選解任権を持つため、人事院や所属自治体から「会社を実質的に支配・経営している」と疑われる要因になります。
- 配当所得と住民税の手続き:会社から公務員本人へ配当金を支払う場合、配当所得が発生します。
確定申告の処理方法によっては、住民税の税額変動から勤務先に会社との関係性を調査される契機になり得るため、適切な税務処理が求められます。
4. 公務員の会社設立に向けた兼業許可申請の手順と流れ
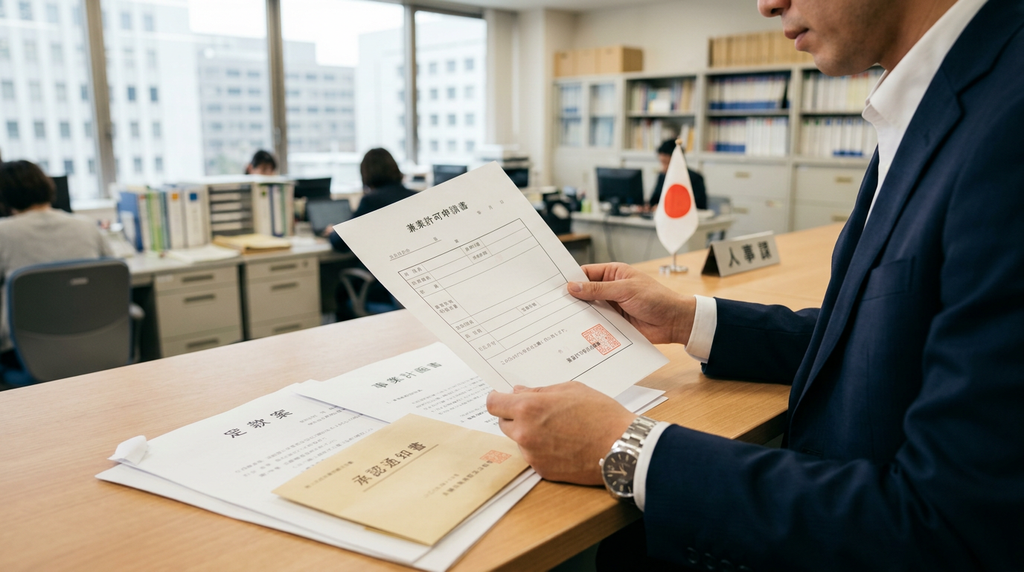
公務員が家業の承継や不動産賃貸業の法人化などで会社設立を行う場合、必ず法人設立の手続きを進める前に任命権者からの兼業許可(承認)を得る必要があります。
承認を受けずに登記を完了させると、無許可での営利企業等役員就任に該当し、処分の対象となるためです。
ここでは、申請に必要な書類の収集から、人事窓口での審査フロー、許可取得後の登記・税務手続きまでの具体的なスケジュールを解説します。
4.1 会社設立の許可申請に必要な書類の準備
兼業許可の申請では、設立する法人の事業内容が公務の公正な執行に影響を与えないことや、兼業基準に合致していることを客観的に証明する書類一式を揃える必要があります。
国家公務員の場合は人事院規則に基づき、地方公務員の場合は各自治体の兼業規則に基づいた様式を使用します。
| 必要書類 | 記載内容・主な証明項目 | 備考・注意点 |
|---|---|---|
| 自営兼業承認申請書(兼業許可申請書) | 兼業の理由、設立法人の名称、役職、従事時間、報酬額など | 国家公務員は人事院指定の様式、地方公務員は所属自治体の規定様式を使用 |
| 定款(案) | 法人の事業目的、本店所在地、役員構成、事業年度など | 公務員本人が携わる業務範囲が許可要件の範囲内に限定されているか確認される |
| 事業計画書・収支見込書 | 想定される年間売上、経費、役員報酬の見込み額 | 報酬の有無や公務への専念義務に支障がない事業規模であることを示す |
| 業務内容説明書・運営体制図 | 日常の業務フロー、実務を行う従業員や委託先(管理会社など)の体制 | 本人が勤務時間外も含めて過度な労働に従事しない実態を証明する |
| 不動産目録・賃貸借契約書(不動産管理の場合) | 所有物件の棟数・室数、賃料収入、管理委託契約の写し | 基準(5棟10室未満など)および管理業務の完全委託を証明する |
提出書類の詳細は管轄機関によって異なるため、作成前に所属組織の人事担当部署から手引きを取り寄せて確認してください。
4.2 所属部署や人事課への相談と申請フロー
書類の提出から承認が下りるまでには、通常1か月から2か月程度の期間を要します。
手続きは直属の上司への事前相談から始まり、人事課の形式審査を経て任命権者の決裁へと進みます。
国家公務員の自営兼業の承認手続きに関しては、人事院が定める運用方針に基づいて各府省等の長が審査を行います。
| ステップ | 担当窓口・対象 | 実施内容とポイント |
|---|---|---|
| ステップ1:直属の上司への内相談 | 所属部署の管理職 | 会社設立を検討している理由(家業承継や相続財産管理など)を説明し、理解を得る。 |
| ステップ2:人事担当部署との事前協議 | 総務課・人事課 | 申請書類のドラフトを提示し、事業目的が公務員の兼業許可基準に適合しているかを事前に確認する。 |
| ステップ3:申請書の正式提出 | 人事担当部署 | 定款案や事業計画書などの添付書類を揃え、正式な決裁ルートへ回付する。 |
| ステップ4:審査・決裁 | 任命権者(各省各庁の長、首長、教育委員会等) | 職務専念義務への影響や利害関係の有無について審査が行われる。 |
| ステップ5:承認通知書の交付 | 人事担当部署 | 承認が下りると「兼業承認通知書」または「兼業許可証」が交付される。 |
審査の過程で事業目的の修正や役員報酬の設定について指導が入る場合があるため、事前協議の段階で十分にすり合わせを行うことが重要です。
4.3 会社設立登記と税務署への届出スケジュール
任命権者から兼業承認通知書を受領した後に、初めて法的な設立手続きを開始します。
承認前に法務局で登記申請を行うと、日付の整合性により規律違反を問われるリスクがあるため、順序を遵守してください。
| 時期・タイミング | 手続き内容 | 提出先・対応機関 |
|---|---|---|
| 承認通知書受領後 | 公証役場での定款認証(株式会社の場合)および出資金の払い込み | 公証役場、指定金融機関 |
| 定款認証・払込完了後 | 法務局への会社設立登記申請(申請日が法人の設立日となる) | 管轄法務局 |
| 登記完了後(約1〜2週間後) | 登記事項証明書(登記簿謄本)および印鑑証明書の取得 | 管轄法務局 |
| 設立日から2か月以内 | 法人設立届出書、青色申告承認申請書、給与支払事務所等の開設届出書の提出 | 管轄税務署 |
| 設立日から15日〜1か月以内 | 法人設立届出書の提出(地方税関連) | 都道府県税事務所、市区町村役場 |
| 登記・税務届出完了後 | 所属の人事課へ登記事項証明書の写しを提出し、完了報告 | 所属組織の人事担当部署 |
税務署等への届出が完了した後は、人事担当部署に登記事項証明書を提出し、事前に提出した定款案通りの内容で法人が設立されたことを報告して一連の申請手続きが完了します。
5. 公務員を退職して会社設立・起業する際の準備ステップ
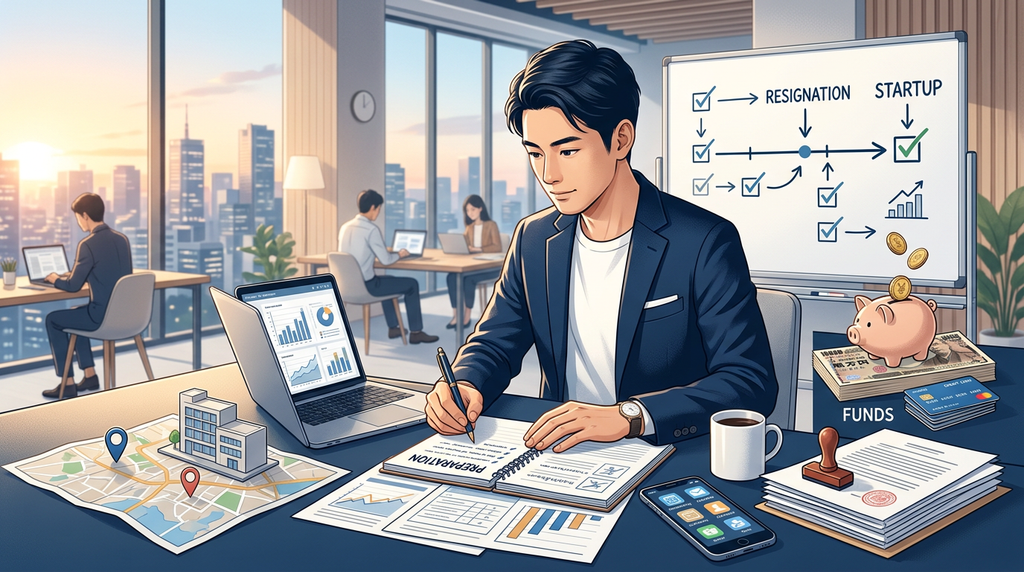
公務員が兼業許可を得ずに会社を設立する場合、退職してから登記手続きや事業開始を行う必要があります。
国家公務員法や地方公務員法に抵触しない範囲を見極め、退職前から計画的に準備を進めることで、退職後の事業立ち上げを円滑に進められます。
5.1 在職中に進められる会社設立の事前準備
公務員は在職中に営利企業の役員就任や営業活動を行えませんが、収益が発生せず事業の運営行為に当たらない準備作業であれば、勤務時間外に行うことが可能です。
| 準備項目 | 在職中の可否 | 具体的な内容と注意点 |
|---|---|---|
| クレジットカード・ローンの契約 | 可能 | 公務員としての高い社会的信用を活用し、独立後に必要な個人のクレジットカード発行や住居の賃貸契約を済ませておく。 |
| 事業計画書の作成・市場調査 | 可能 | ターゲット層の選定、収支シミュレーション、競合分析などをプライベートの時間で実施する。 |
| 定款案の作成・商号の決定 | 可能 | 会社名(商号)、事業目的、本店所在地、資本金額などの基本事項を決定し、定款の素案を固めておく。 |
| 許認可の要件確認 | 可能 | 許認可が必要な業種(飲食業、宅建業、派遣業など)について、資格要件や資本金要件、申請手順を行政窓口で確認する。 |
| 会社設立登記の申請 | 不可 | 登記簿に役員として名前が載るため、必ず退職日以降に法務局へ申請する。 |
| 営業活動・契約締結・売上発生 | 不可 | 顧客への営業や事前契約の締結、売上の受取は営利活動とみなされるため不可。 |
特に私用のクレジットカード作成や各種ローンの契約は、退職して個人事業主や新設法人の代表になると審査通過が難しくなる傾向があるため、在職中に完了させておくことが推奨されます。
5.2 退職タイミングと資金計画のポイント
退職時期の決定においては、支給される手当の条件と、事業開始までのキャッシュフローを考慮する必要があります。
公務員の期末手当・勤勉手当(ボーナス)は、基準日(6月1日および12月1日)に在職している場合に支給対象となります。
そのため、6月末や12月末、あるいは年度末である3月末を退職日に設定することで、賞与を満額受け取り、起業資金や当面の生活費に充当できます。
| 資金項目 | 計画の目安 | ポイント |
|---|---|---|
| 生活防衛資金 | 生活費の6ヶ月〜1年分 | 起業直後に売上が立たない期間を想定し、事業用資金とは別口座で確保する。 |
| 設立・初期費用 | 業種に応じた設備・登記費用 | 株式会社設立では約20万〜25万円、合同会社では約6万〜10万円の法定費用が最低限発生する。 |
| 社会保険・税金の支払い | 退職翌年の住民税+保険料 | 前年の公務員年収に応じた住民税が請求される。健康保険は共済組合の任意継続(最長2年)と国民健康保険の保険料を比較して選択する。 |
| 公的融資の活用 | 必要資金の不足分 | 自己資金に加えて日本政策金融公庫の新創業融資制度などを活用し、無担保・無保証人での資金調達を検討する。 |
退職後は退職手当(退職金)が支給されますが、これをすべて資本金や設備投資に充てるのではなく、事業が軌道に乗るまでの運転資金と納税資金を明確に切り分けて資金計画を策定することが事業継続の鍵となります。
6. まとめ
公務員の会社設立や役員就任は法律で原則禁止されていますが、一定規模以下の不動産賃貸や家業の継続など、明確な基準を満たして所属先の兼業許可を得た場合は例外的に認められます。
家族名義で法人を設立する場合であっても、本人が実質的な経営に関与しているとみなされれば懲戒処分の対象となるリスクがあります。
許可基準に該当しない事業で会社設立を目指す場合は、在職中の無許可設立を避け、資金計画や設立手続きの準備を整えてから退職後に登記を行いましょう。